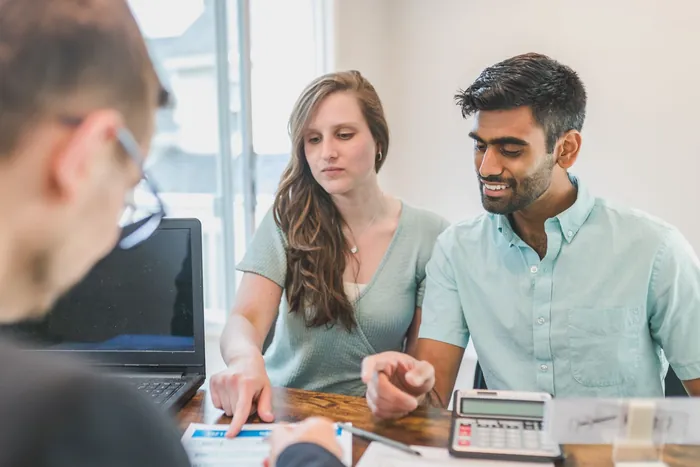
Dos profesionales revisan documentos juntos frente a una computadora
06 · Responsabilidad civil profesional

Responsabilidad civil profesional

Ejercer tu profesión con respaldo ante un reclamo.

Cualquier profesional puede enfrentar un reclamo de un tercero por un error u omisión en su trabajo, aun actuando con diligencia. El seguro de responsabilidad civil profesional busca proteger tu patrimonio frente a ese tipo de reclamos y acompañarte en la defensa del caso, según las condiciones de cada póliza.

  • Análisis de tu actividad

    Entiendo qué hacés, con qué volumen de trabajo y qué riesgos tiene tu práctica, antes de proponer una cobertura.

  • Límites y condiciones claros

    Revisamos por escrito el límite de cobertura, la franquicia, las exclusiones y el período que cubre la póliza.

  • Cobertura para tu realidad

    Alternativas para profesionales independientes, estudios y consultorios, adecuadas a tu actividad y a tu presupuesto.

  • Acompañamiento ante un reclamo

    Te oriento sobre cómo y cuándo dar aviso a la compañía si surge un reclamo.

Condiciones, coberturas, exclusiones y límites según compañía y póliza. Información de carácter general: no constituye asesoramiento legal.
  1. Conocer tu actividad

    Entiendo qué hacés, cómo trabajás y qué tipo de reclamos podrían surgir en tu práctica.

  2. Definir la cobertura

    Evaluamos límite, franquicia, exclusiones y período cubierto, con las condiciones por escrito.

  3. Acompañar

    Te oriento para mantener la póliza al día y sobre cómo actuar si aparece un reclamo.

Preguntas frecuentes

Preguntas frecuentes.

¿Qué es el seguro de responsabilidad civil profesional?

Es una póliza pensada para cubrir, dentro de los límites y las condiciones de cada contrato, los reclamos de terceros por daños y perjuicios que se atribuyan a un error, una omisión o una negligencia en el ejercicio de tu profesión. Según la póliza, puede incluir también los gastos de defensa.

¿Quiénes pueden necesitarlo?

Profesionales que prestan servicios a terceros y pueden ser responsabilizados por su trabajo: por ejemplo, profesionales de la salud, abogados, contadores, arquitectos e ingenieros, escribanos o consultores. Algunas actividades pueden tener exigencias propias de su colegio o consejo profesional, que conviene consultar.

¿Qué cubre y qué no cubre?

Depende de cada póliza. En general cubre reclamos de terceros por errores u omisiones dentro de la actividad declarada, hasta el límite pactado. Suelen quedar excluidos los actos intencionales, las actividades no declaradas y ciertas sanciones o multas, entre otros casos. Por eso las exclusiones se revisan por escrito antes de contratar.

¿Qué significan «base de reclamos» y «retroactividad»?

Muchas pólizas de responsabilidad profesional cubren los reclamos que se presentan mientras la póliza está vigente, por hechos ocurridos desde una fecha pactada (la retroactividad). Es un punto clave: define qué reclamos quedan cubiertos si cambiás de compañía o dejás de renovar. Conviene aclararlo desde el inicio.

¿Cómo se determina el costo?

Depende de tu actividad, del volumen de trabajo o la facturación, del límite de cobertura, de la franquicia y de tu historial de reclamos, entre otros factores. En una primera conversación te explico qué datos hacen falta para cotizar según tu caso.

¿Qué hago si recibo un reclamo?

Lo más importante es avisar a tiempo a la compañía, siguiendo los plazos y los pasos que establece la póliza, y no asumir compromisos por tu cuenta sin consultar antes. Si sos mi cliente, te acompaño en ese primer paso.

Respuestas de carácter general. Las condiciones y alcances dependen de cada producto y compañía, y se analizan caso por caso.

Primer paso

Hablemos de cuidar tu ejercicio profesional.

Una primera conversación, sin compromiso: te escucho, entiendo tu situación y recién después te propongo.